Бизнес пожаловался генпрокурору на изменение практики налогообложения доходов иностранных организаций от международных перевозок и попросил обеспечить надзорное сопровождение одного из судебных споров по этому вопросу в Верховном суде. Это следует из письма общественного объединения «Опора России» за подписью его президента Александра Калинина на имя генпрокурора Александра Гуцана, с текстом которого ознакомились «Ведомости».
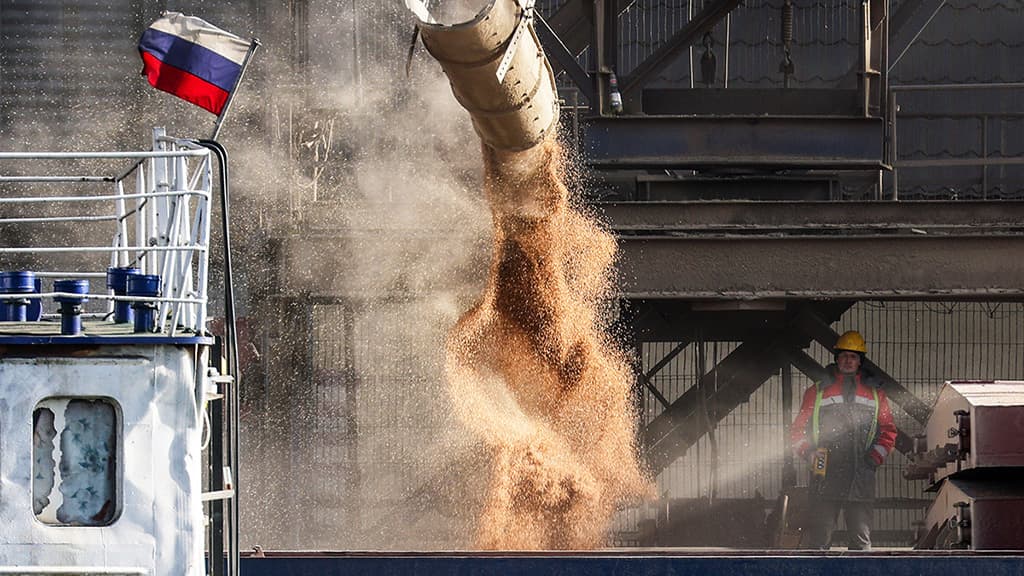
Налоговые органы сейчас доначисляют российским экспортерам значительные суммы налога на прибыль, которые, по их мнению, должны были уплачиваться в бюджет при вывозе сельхозпродукции. Согласно нормам Налогового кодекса (НК), российская компания в отдельных случаях выступает в качестве агента для перечисления налога на прибыль с доходов своих иностранных контрагентов, не имеющих постоянного представительства в России. Выплачивается он с каждой отдельной операции и составляет 10%.
Основная проблема состоит в том, что до 2025 г. в НК были две конкурирующие по содержанию нормы. В пп. 8 п. 1 ст. 309 Кодекса прямо указывается, что российские организации должны платить налог за иностранных контрагентов, осуществляющих международные перевозки. При этом следующий за ним п. 2 этой же статьи освобождал их от этой обязанности, если зарубежный бизнес, который оказывает услуги на территории России, не имеет здесь постоянного представительства.
Сейчас конфликт этих норм в кодексе устранен – в тексте п. 2 прямо указано, что он не распространяется на случаи, указанные в п. 1. Однако это исключение появилось только в 2025 г. и не относится к международным перевозкам более ранних периодов, говорит председатель московской арбитражной и налоговой коллегии адвокатов «Люди Дела» Борис Федосимов. По его словам, до 2024 г. практика однозначно складывалась в пользу экспортеров – и суды, и налоговая признавали за ними право не платить налог на прибыль за своих иностранных контрагентов-перевозчиков, говорит он. Закрепляло эту позицию письмо Минфина № 03-08-05/11747 от 2014 г.
При этом спустя 10 лет министерство кардинально изменило подход и опубликовало новое письмо – от 7 октября 2024 г. № 03-08-09/96760, где указало на обязанность экспортеров исчислять и платить налог. За этим последовал разворот практики, причем не только в отношении перевозок 2024-го и последующих годов, но и более ранних зарубежных поставок сельхозпродукции, поясняет Федосимов.
Помимо сложностей с толкованием налоговых норм бизнес столкнулся с противоречивой судебной практикой. Зачастую противоположные по смыслу позиции судов встречаются внутри одного округа, пишут авторы письма.
Это создает правовую неопределенность для добросовестных налогоплательщиков, которые несут «ретроспективные налоговые риски». Одновременно иностранные перевозчики-партнеры из дружественных стран сталкиваются с налоговыми рисками в России, что негативно сказывается на привлекательности нашей юрисдикции и осложняет планирование товарооборота, отмечается в обращении к Генпрокурору.
В качестве примера одного из текущих судебных споров объединение приводит дело транспортной компании, которая перевозила зерно для компании ООО «Агро-логистика» (№ А45-3659/2025) – именно его надзорное сопровождение и просят обеспечить Генпрокуратуру. Компания оспаривает в суде доначисления на 18,3 млн руб. за период 2023 г. и I квартал 2024 г. с учетом штрафа в 2,5 млн руб. Три судебные инстанции, включая Арбитражный суд Западно-Сибирского округа, встали на сторону налоговой. Верховный суд отказал в передаче дела в коллегию по экономическим спорам. Сейчас компания оспаривает и это решение.
По ее мнению, она не должна была платить налог, в том числе в силу положений Соглашения об избежании двойного налогообложения с Турцией (согласно российскому законодательству, нормы международных договоров превалируют над внутренними законами. – «Ведомости»). Базово соглашение предполагает уплату налога на прибыль от морских перевозок в стране перевозчика, т. е. в данном случае в Турции. При этом статья содержит оговорку: государство экспортера может взимать его, если это установлено ее законодательством, но в пониженном размере – не более половины от полной суммы.
В Минфине запрос «Ведомостей» переадресовали в ФНС.
Доходы иностранных компаний от международных перевозок облагаются по правилам НК с учетом Соглашения с Турцией (СИДН), сообщил «Ведомостям» представитель службы. Налоговые органы также руководствуются позицией Минфина, подчеркнул он. НК прямо относит такие доходы к доходам от источников в России и налог с них удерживается у источника выплаты (пп. 8 п. 1 ст. 309 НК), обращает внимание представитель ФНС. Для них установлена налоговая ставка 10%.
Если с государством перевозчика действует СИДН, то нормы НК применяются с учетом этого соглашения – оно может по-другому распределять право облагать доход налогом или ограничивать размер выплаты, обращает внимание представитель ФНС. Соглашение не дает Турции исключительного права облагать налогом прибыль от эксплуатации морских судов в международных перевозках, подчеркивает собеседник. Такую прибыль может облагать и страна источника дохода по своему законодательству, но налог при этом уменьшается на 50%. Поэтому с доходов турецких компаний от морских перевозок из России налог взимается по ставке 5% вместо 10%, поясняет представитель ФНС. По воздушным и автомобильным перевозкам соглашение, наоборот, разрешает облагать прибыль налогом только в стране резидентства перевозчика. Для морских перевозок такого ограничения нет, подчеркивает собеседник.
Налоговые органы применяют этот подход последовательно, и суды его поддерживают, отмечают в ФНС. В деле «Агро-логистики» суды трех инстанций указали, что фрахт и другие платежи за международные перевозки облагаются налогом у источника выплаты, а деление таких доходов на «активные» и «пассивные» Налоговый кодекс не предусматривает, обращает внимание представитель службы.
«Ведомости» отправили запрос в Генпрокуратуру и Минсельхоз.
Из-за возникшей правовой неопределенности экспортеры продукции АПК оказались под двойным логистическим ударом ввиду ситуации с судоходством в Азовско-Черноморском бассейне, отмечает генеральный директор АО «Новосибирскхлебопродукт» (компании-экспортера, которая заказывала морские перевозки своей зерновой продукции у ООО «Агро-логистика») Сергей Соколов. С одной стороны, они столкнулись с ростом фискальной нагрузки в результате одностороннего изменения практики налогообложения, с другой – по-прежнему работают в условиях санкций и ограниченной логистики. Сейчас экспортеры во избежание рисков вторичных санкций часто вынуждены использовать «морских агентов», чтобы цепочки продолжали безопасно действовать, указывает он.
Руководитель крупного производителя сельхозпродукции подтвердил «Ведомостям», что трактовки налоговой по данному вопросу действительно изменились после 2025 г. и экспортеры сталкиваются с увеличением фискальной нагрузки.
Проблема налоговых доначислений в отношении услуг по международной перевозке сейчас действительно является острой для бизнеса, говорит директор группы международного налогообложения Kept Григорий Делов. Это связано прежде всего с двумя факторами: частичной приостановкой действия СИДН с рядом юрисдикций, которые традиционно выступали перевозчиками, а также изменением позиции Минфина в 2024 г. «Если компания пользуется услугами независимого иностранного экспедитора, который организует перевозку с привлечением перевозчиков, расположенных в юрисдикциях, с которыми у России нет действующего СИДН, либо в юрисдикциях, действие СИДН с которыми приостановлено, – российский налогоплательщик обязан выделить соответствующую часть, относящуюся к международной перевозке, и удержать налог», – говорит Делов.
Ситуация с «Агро-логистикой» касается прежде всего точечного вопроса применения СИДН между Россией и Турцией, что важно для широкого круга поставщиков, которые пользуются услугами перевозчиков из этой страны, говорит Делов.
По вопросам международного налогообложения суды традиционно более внимательны к мнению Минфина как компетентного органа, отмечает партнер «МЭФ Legal» Вадим Зарипов. Прежнее разъяснение Минфин давал в другой геополитической обстановке, а в трансграничном налогообложении политика играет не последнюю роль, добавляет он. «Наличие противоречивой практики действительно свидетельствует о правовой неопределенности, однако сейчас баланс качнулся, судя по всему, в сторону казны», – считает Зарипов. По его словам, обращение генерального прокурора или его заместителя – это последний шанс пересмотреть дело в ВС, но вероятность такого обращения невысока.
Правовая позиция ФНС в отношении фрахта судов и международной перевозки не менялась – изменился только фокус внимания налоговых органов, полагает партнер департамента налогов и права ДРТ Антон Зыков. «Раньше на выплаты иностранным транспортным компаниям не обращали особого внимания. Сейчас же, по мере урегулирования других спорных вопросов, ФНС обратила внимание на международную перевозку», – считает он. Рассчитывать на изменение практики в пользу налоговых агентов не стоит, считает Зыков.
Когда новое толкование письма Минфина применяется к прошлым периодам, добросовестный налоговый агент оказывается в положении, которое он не мог предвидеть, говорит Федосимов. Конституционный суд неоднократно указывал, что налогоплательщик вправе рассчитывать на стабильность и предсказуемость правового регулирования и эти подходы должны учитываться при рассмотрении подобных споров, полагает он.
В подготовке материала участвовала Елена Орехова.