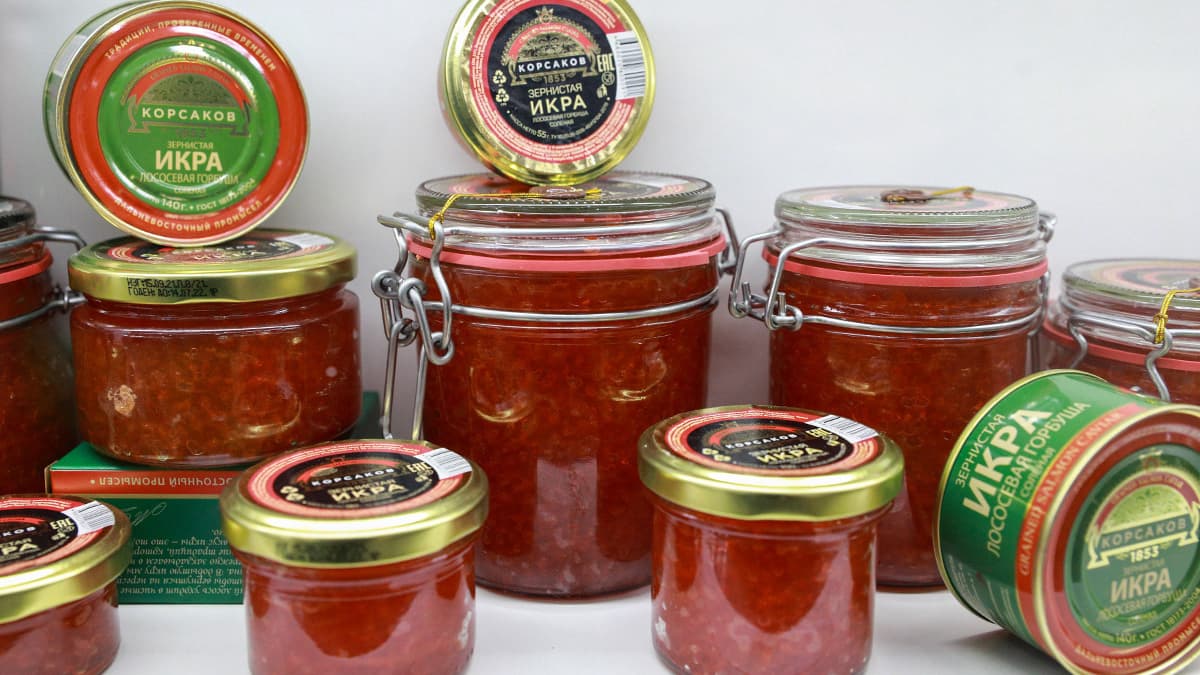
Цены на красную икру возвращаются к справедливому для премиального продукта уровню, утраченному из-за большого количества браконьерской или некачественной продукции. Такое мнение в интервью «Ведомостям» высказал президент Всероссийской ассоциации рыбохозяйственных предприятий, предпринимателей и экспортеров (ВАРПЭ) Герман Зверев.
По данным ВНИИ рыбного хозяйства и океанографии, с начала года по 24 сентября в России было добыто примерно 97 992 т лососевых, в 3,4 раза меньше, чем на ту же дату в нечетном прошлом году, и в 2,3 раза – чем в прошлом четном. По итогам этого года вылов по сравнению с 2025 г. может упасть примерно втрое, до 100 000–110 000 т, сообщал 4 сентября журналистам глава Росрыболовства Илья Шестаков. Красной икры на фоне такого снижения будет произведено меньше, но ограничивать ее экспорт не планировалось.
Красная икра – не продукт повседневного спроса, а премиальный продукт, отмечает Зверев, а естественной платой за редкость и качество является цена. Экономически оправданную стоимость красной икры он оценил в 15–16% и не более 20% в пиковые периоды от стоимости черной икры.
По словам Зверева, сейчас красная икра возвращается к ценовой норме, которая была разрушена из-за огромного количества браконьерской, некачественной и поэтому дешевой продукции. Для состояния запасов и экономической устойчивости прибрежных предприятий реальная стоимость такой икры была разрушительной.
Дефицита красной икры нет и не будет, уверен Зверев. Но сырьевая база для ее производства, вероятно, спустилась на «долгосрочное плато». Такие периоды в XX в. уже были: например, после 1958 г. последовало почти 30-летие скудных уловов лососевых, с конца 1980-х путина была хорошей, даже богатой. Сейчас, по его мнению, начинается новый период низкой биомассы.
Если низкие уловы действительно станут многолетним явлением, красная икра может устойчиво закрепиться в более высоком ценовом сегменте, а ее потребление на душу населения снизится. В этом нет признаков кризиса рынка – скорее, это адаптация спроса и предложения к изменившейся сырьевой базе, считает руководитель проектов практики «Потребительский сектор и АПК» компании Strategy Partners Артем Суворов. Если цена не реагирует на существенное сокращение предложения, экономика легального промысла и переработки ухудшается. Поэтому определенное повышение стоимости необходимо для сохранения экономической устойчивости отрасли, подчеркнул Суворов. При этом высокая цена не означает физического дефицита: при росте стоимости потребитель может сократить объем покупки, покупать продукт реже или выбирать более доступные виды икры, заметил он.
Партнер консалтинговой компании Neo Альбина Корягина говорит про общий понижательный тренд производства: например, в 2017 г. в России было произведено 13 256 т красной икры, в 2018 г. – 22 014 т (рекордный год по вылову лососей, 676 000 т. – «Ведомости), в 2019 г. – 21 296 т, а в 2023 г. – 23 985 т. Рекордные выловы зачастую, но не всегда означают рекордный объем производства красной икры: на этот показатель могут влиять переходящие остатки, а также объемы мощностей для производства и хранения.