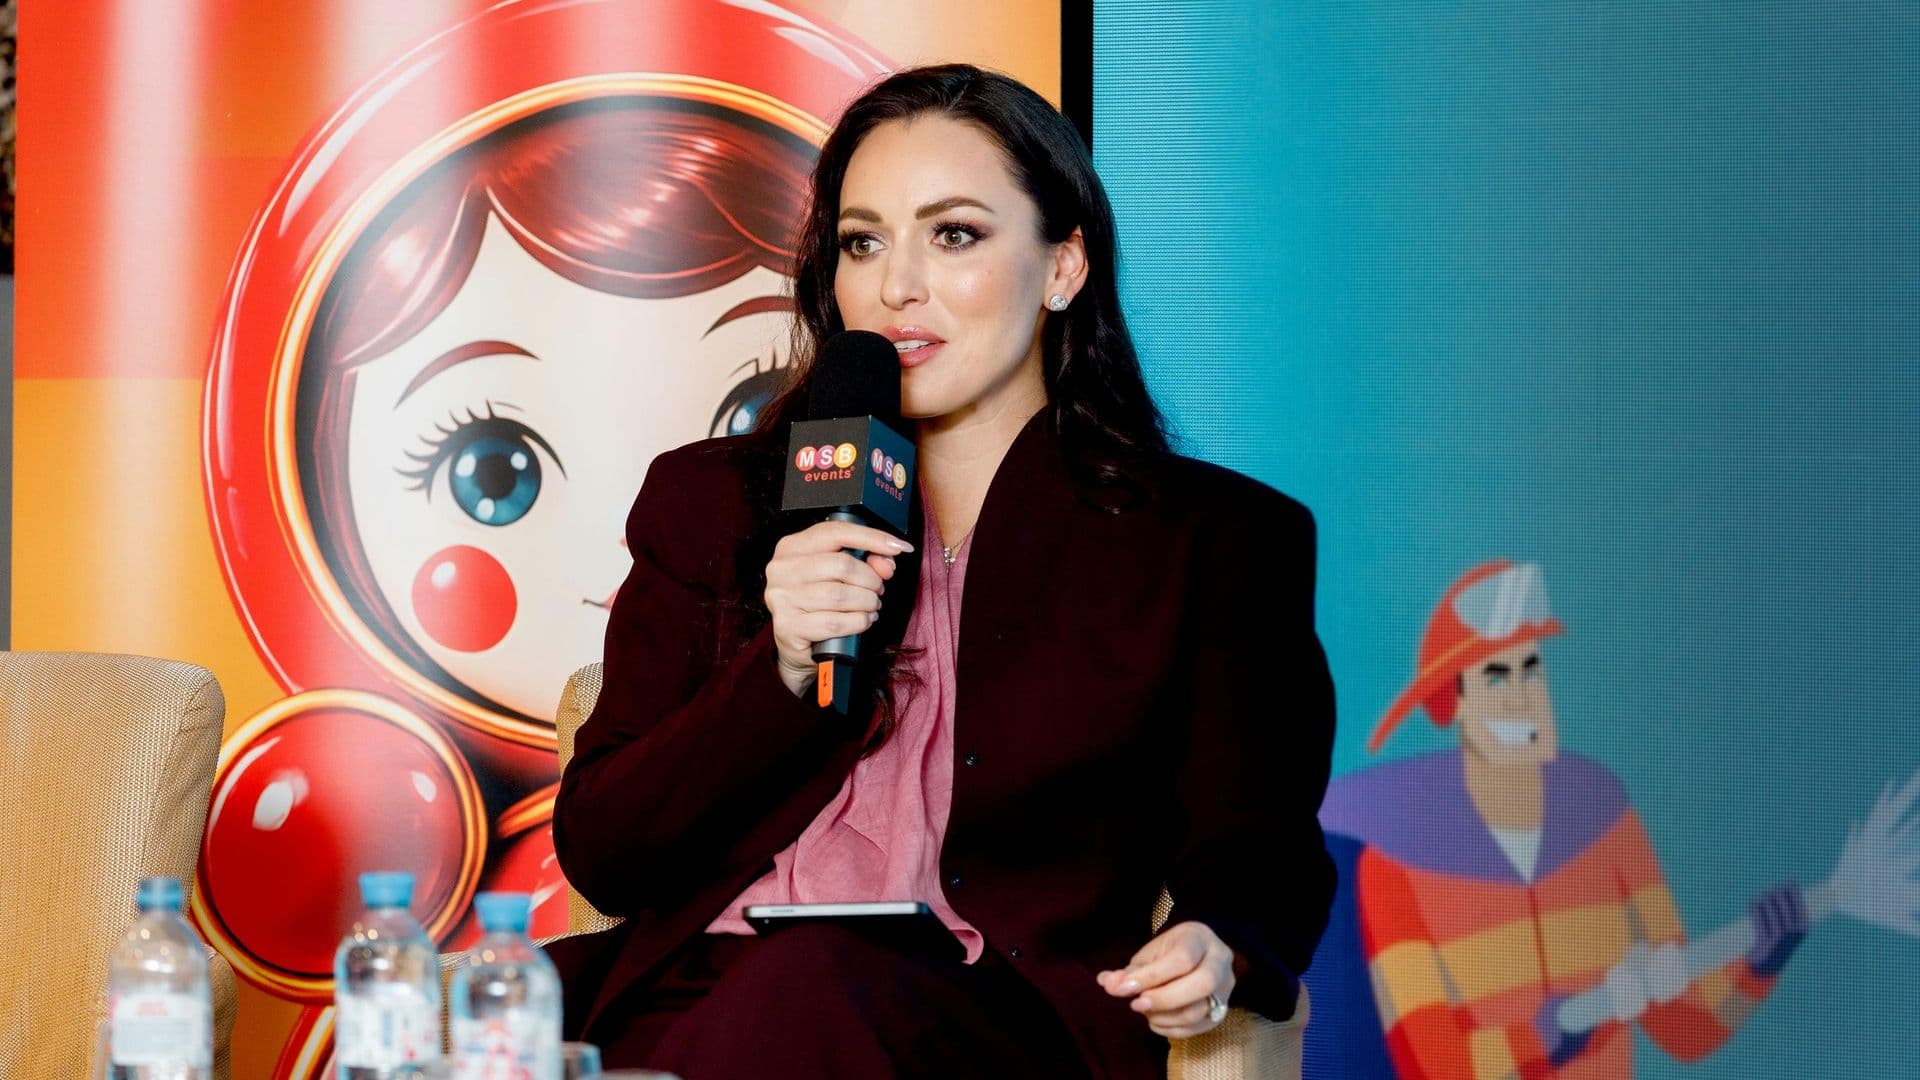
МОСКВА, 20 сен - РИА Новости. Российские компании формируют несколько расчетных маршрутов для международных платежей и заранее предусматривают резервные варианты на случай изменения условий или недоступности основного канала, сообщила первый заместитель генерального директора А7 Ирина Акопян на 20-м Форуме корпоративных казначеев в Москве.
"Один банк, один корреспондент, один валютный маршрут и отсутствие резервного сценария — это не минимизация сложности, а концентрация риска", — привели в компании слова Акопян.
По ее словам, международный платеж сегодня зависит от цепочки участников: страны и валюты расчета, банков, корреспондентов, требований к документам и дополнительных проверок. Поэтому компании все чаще заранее определяют основной и резервный маршруты, чтобы контролировать сроки исполнения обязательств и стоимость расчетов.
В качестве ключевых элементов такой модели Акопян назвала платежных агентов и независимую расчетную инфраструктуру, которые позволяют использовать несколько маршрутов по ключевым странам и валютам и переключаться между ними без экстренного открытия новых счетов и перестройки договорной схемы. Провайдер также может взять на себя подготовку документов, предварительную проверку сделки и взаимодействие с участниками расчетов.
Она привела пример А7, где для осуществления типовой операции перевода процесс стандартизирован: клиент подает заявку и документы, а система подбирает расчетный маршрут и полностью сопровождает платеж.
В числе критериев, по которым следует оценивать платежного агента, Акопян назвала скорость зачисления средств, полную стоимость операции, надежность и непрерывность маршрутов, а также качество клиентского сервиса. Среди конкретных метрик — количество возвратов и повторных отправок, число доступных резервных маршрутов и скорость переключения на альтернативный канал.
Заместитель генерального директора по продажам А7 Станислав Лазарев, в свою очередь, указал на проблемы, с которыми компании могут сталкиваться при самостоятельном проведении платежей.
"Главная ошибка — это отсутствие подготовки. Если заранее понимать, какой маршрут является успешным для конкретного плательщика, и правильно распределять платежи по подготовленной инфраструктуре, можно избежать многих проблем при проведении платежа", - пояснил он.
Среди частых причин возврата платежа получателем или его банком Лазарев назвал недостаточно подробное описание назначения платежа и ошибки в реквизитах. По его словам, чем подробнее описана операция, тем проще банку и комплаенсу определить ее экономический смысл. Снизить эти риски помогает "работа на опережение": изучение сделки на этапе согласования ее условий, заблаговременная проверка требований банка получателя и перечня необходимых документов, оценка сроков сделки, резюмировал он.